1.分析交易
本步目標是讓每筆交易都有能查證的來源,並知道要記在哪些科目。先整理單據,再建立傳票。
備妥總覽的四筆交易佐證,例如資金轉入紀錄、收款證明、租金單據及設備購買單據。附件只使用虛構資料;先確認可用憑證分類與幣別。
以設計服務收款為例
Section titled “以設計服務收款為例”- 從「原始憑證」進入「草稿」,按「新增原始憑證」。
- 「交易日期」填
2026-01-05,選擇適用的「憑證分類」「憑證類型」與新臺幣。 - 依佐證填寫「含稅金額」「未稅金額」;「可扣抵稅額」是勾選項目。本例為不演示稅額的簡化練習,含稅與未稅金額均為
30000,不勾選「可扣抵稅額」;正式資料依單據填寫。 - 「交易對象」填「初本範例公司客戶甲」,「摘要」填「一月設計服務收款」。在「原始附件」按「選擇附件」,選擇虛構收款證明並等待處理完成。
- 按「建立草稿」,重新開啟確認日期、金額、摘要及附件仍存在。
- 按「陳核」,由覆核人員在「所有憑證」開啟並核對內容,按「同意」,等待完成後確認狀態。
- 記下此筆交易的會計判斷:銀行收到 30,000 元,使用銀行存款及設計服務收入科目。
對其他三筆交易重複整理佐證。設備購買使用電腦設備科目。選用科目有疑問時,先請帳務負責人確認。
- 每筆交易都有正確的日期、金額、對象、摘要及可閱讀的佐證。
- 需要覆核的憑證已同意,或已清楚交接待覆核事項。
- 已知道各筆交易的科目,清楚對應傳票還需建立及覆核。
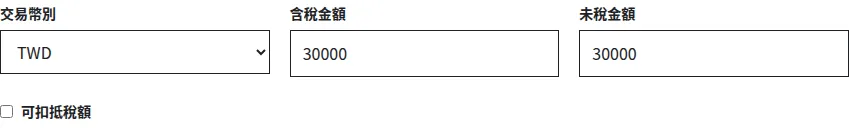
圖:本例是簡化的無稅額練習;新建憑證兩個金額欄均填 30000,對應 30,000 元。此圖裁切自實際介面,使用虛構練習資料。
如何先保存,再補齊資料
Section titled “如何先保存,再補齊資料”含稅與未稅金額可照單據輸入整數或小數。例如輸入 10.5 與 9.45,離開欄位後會顯示為 10.50 與 9.45;本例兩者均填 30000。
資料還需確認時,先保存草稿,之後開啟修改並按「儲存草稿」。選取附件與輸入欄位本身不代表已保存。附件與欄位詳見憑證草稿。
如何找到已整理的單據
Section titled “如何找到已整理的單據”進入所有憑證,開啟所需憑證,檢查狀態、附件與操作紀錄。覆核中資料是否可修改取決於權限;已同意憑證預設供查看,具專用權限時可更正或作廢。
遇到問題怎麼辦
Section titled “遇到問題怎麼辦”- 分類不能選用: 請負責人確認分類已啟用,而且不是只供組織下層資料的群組分類。
- 附件文字不清楚: 換用清楚的原始檔,確認處理後縮圖或開啟的 PDF 可閱讀,再保存。
- 日期與收款日不同: 由負責人判定應記錄的交易與傳票日期,不為了讓查詢方便而任意修改來源。
- 已同意後發現錯誤: 由具更正權限的人員更正原件並重新覆核,再核對既有傳票;不新增相同憑證來掩蓋差異。
分析交易是在回答「發生什麼事、何時發生、多少錢、影響什麼科目」。科目是帳務的分類,例如銀行存款、收入或費用;同一筆交易通常會影響兩個以上科目。
原始憑證是交易的證明。憑證與傳票分開覆核,憑證已同意後,還要進入下一步製作傳票。
| 項目 | 代表什麼 | 您要做的事 |
|---|---|---|
| 原始附件 | 交易的佐證 | 確認日期、金額及文字可閱讀 |
| 暫訂傳票明細 | 製作傳票時可帶入的參考 | 展開核對科目、金額與摘要 |
| 憑證已同意 | 單據覆核完成 | 繼續建立及覆核傳票 |
常用交易可請導入顧問準備原始憑證範本,使用時補齊此次資料。保存後,暫訂明細的金額會固定;若再修改交易金額,也要手動核對明細。收合明細不會刪除內容,也不表示已入帳。