4.試算
試算是在調整前,核對各科目的記錄與借貸是否平衡。本系統可用日記帳、明細分類帳及自行準備的報表範本完成核對;本章不假設工作空間已有「試算表」或獨立「試算」按鈕。
完成過帳的四張傳票。確認練習空間沒有其他交易,尚未建立折舊或結帳分錄。所有查詢使用 2026-01-01 至 2026-01-31。
- 在日記帳按「查詢帳冊」,設定上述日期並「查詢」。
- 核對四張傳票及其所有明細;有多頁時逐頁檢查。用紙張或試算表記下每行借方與貸方,加總後兩邊都應為 166,000 元。
- 在明細分類帳以相同期間,於「科目」多選選單勾選銀行存款、電腦設備、資本、設計服務收入及租金費用,核對各筆交易。
- 使用各科目的實際借貸明細,按下表整理期內淨額。借方減貸方為正的放「借方淨額」,為負的取絕對值放「貸方淨額」。
| 科目 | 借方合計 | 貸方合計 | 借方淨額 | 貸方淨額 |
|---|---|---|---|---|
| 銀行存款 | 130,000 | 36,000 | 94,000 | 0 |
| 電腦設備 | 24,000 | 0 | 24,000 | 0 |
| 資本 | 0 | 100,000 | 0 | 100,000 |
| 設計服務收入 | 0 | 30,000 | 0 | 30,000 |
| 租金費用 | 12,000 | 0 | 12,000 | 0 |
| 合計 | 166,000 | 166,000 | 130,000 | 130,000 |
折舊前,累計折舊與折舊費用都沒有這次練習的明細。以上是期內交易的核對;本例沒有期間以前的餘額,因此才可直接當成本例期末餘額。正式公司有既存餘額時,請另納入經確認的期初資料。
若帳冊顯示與上表或原始傳票不同,先記錄查詢期間、科目、傳票編號及畫面,請負責人確認;不要為了配合顯示而改動交易金額。
借貸交易總額相等,淨額整理後的兩邊也相等;四筆交易均能追溯到來源,銀行為 94,000 元,折舊前收入減租金為 18,000 元。
帳冊核對表與傳票表單都以整數元表示。本例傳票借方與貸方合計各為 166,000 元,可直接比較。
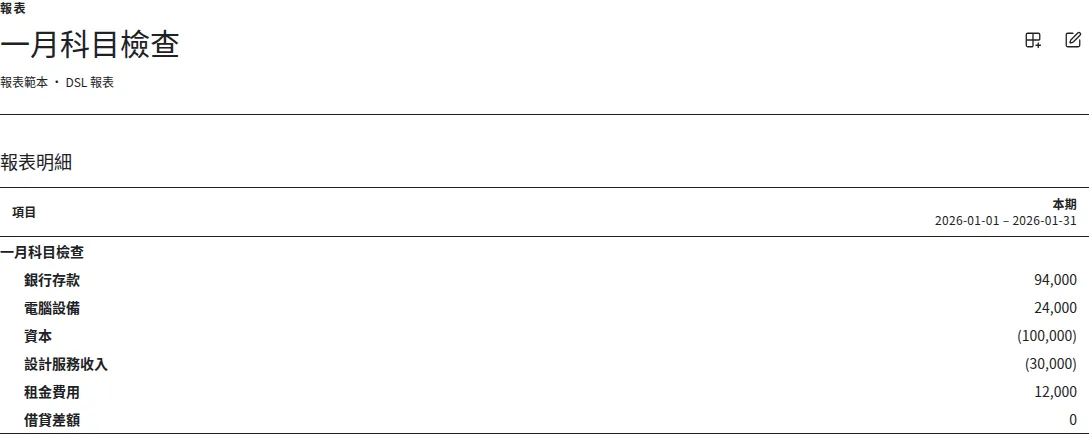
圖:這份範本以整數元顯示:銀行 94,000 元;括號表示負數。它只核對列出的五個科目。實際介面使用虛構練習資料。
如何準備科目檢查報表
Section titled “如何準備科目檢查報表”需要每月核對同一組科目時,請導入顧問依報表規則主題教學準備「一月科目檢查」範本。一般操作人員不必自行編寫規則。
- 提供本頁五個科目、實際科目代號與核對表給導入顧問,請其確認科目設定及公式。
- 到「報表」選擇已準備好的「一月科目檢查」。
- 按「修改報表區間」,設定
2026-01-01至2026-01-31,按「套用報表區間」。 - 依下表核對;此範本以括號表示負數,與帳冊顯示方向可能不同。
| 報表列 | 本例應顯示(元) |
|---|---|
| 銀行存款 | 94,000 |
| 電腦設備 | 24,000 |
| 資本 | (100,000) |
| 設計服務收入 | (30,000) |
| 租金費用 | 12,000 |
| 借貸差額 | 0 |
這份範本只涵蓋本例的五個科目。新增科目或折舊後,請導入顧問更新範本,不能把部分科目的差額為零當成整套帳務都正確。
遇到差異如何找原因
Section titled “遇到差異如何找原因”報表與帳冊數字不同時,先核對科目、期間、傳票狀態與範本條件,不要另建傳票補差額。
- 銀行不是 94,000 元: 檢查四張傳票是否均已同意、日期正確、有無重複及科目選錯。
- 借貸都平衡但缺一筆交易: 對照來源單據;整張漏記的傳票仍可能讓兩邊相等。
- 報表與帳冊的正負號不同: 檢查正常借貸方向、抵銷設定及公式,不直接改金額。
- 差額為零但資料不完整: 確認範本含所有要核對的科目;僅加總部分科目不能證明整套帳正確。
「借方合計等於貸方合計」是必要檢查,仍不能證明科目、日期或交易都正確。試算要同時核對完整性與來源。
帳冊中的「餘額」按科目的正常借貸方向顯示;收入科目貸方大於借方時,可以顯示正數。報表的科目值則採期間內的 借方減貸方,抵銷科目另反轉符號,因此一般收入科目的值可能為負數。編製損益列時,須由負責人確認如何把收入與費用轉為所需的顯示方式。
本例的「166,000 元」是所有交易明細的借方或貸方總額;「130,000 元」是各科目互抵後淨額的兩邊合計。兩者用途不同,不以銀行餘額或不同科目的正數餘額合計替代試算。